
Mythos
Moderatoren
-
Benutzer seit
-
Letzter Besuch
Alle Inhalte von Mythos
-
stimmt, aber ich glaub CMC würd mich sowieso nie einladen . Bei den Roadshows reden eben leider immer nur die 1-2% Gewinner die halt zufällig zur richtigen Zeit gestartet sind. (Ja, es ist sicher möglich durch Wissen und nicht nur durch Glück an der Börse zu gewinnen, aber ich glaube fast alle "schnellen Gewinner" hatten zu 90% Glück. ) Natürlich nicht zu 100%. Aber da ich derzeit leider weder die Zeit noch die Motivation habe diesen Punkt hier noch ausführlicher zu diskutieren, und da (liegt vermutlich an mir ) beim lesen deiner Posts in diesem Thread für mich ein unangenehmer Unterton mitschwingt, werd ich mich jetzt aus dieser Diskussion zurückhalten. Es war spannend mal einen Einblick in die "wahren" Einsichten der Daytrader zu erhalten, vielen Dank dafür. und ich glaube Cabron hat inzwischen genug Meinungen und Infos um sich die Frage zu beantworten
-
Ich hab mich aber nur auf den einen Satz bezogen, nicht auf den Rest deiner Aussage . Was ich mit meiner Antwort eigentlich sagen wollte (und wofür dein Satz nur der Auslöser war): Ich bekomm in der gesamten Trading-Community den Eindruck das die grundsätzliche Philosophie ist "Die Leute, die verlieren machen es nur falsch, die sind nicht dafür geschaffen Trader zu sein, haben das falsche System etc. Hätten sie diese Probleme/Handicaps nicht würden sie gewinnen". Und genau das stimmt eben mMn nicht. Es können nicht alle alles richtig machen. Es gibt Leute die machen Fehler die vermeidbar sind, aber würde es diese Leute nicht geben, dann würden eben einfach Systeme die jetzt funktionieren, plötzlich nicht mehr funktionieren und andere werden zu den Verliereren. Es herrscht irgendwie die Illusion als könnten alle an der Börse gewinnen, aber das stimmt nicht. Das ist auch schon alles was ich dazu sagen wollte.
-
Am Wochenende ist eigentlich alles zu (mit ein Grund für den Kiwee-Markt ), Trader brauchen ja auch Freizeit ;)
-
Ich glaub um die Frage richtig zu beantworten muss man die Systematik "traden" beleuchten. Die erste Frage ist wo dieser Bekanntenkreis dann traden würde. Variante 1: Am wirklichen Markt (zb EUREX, Futuresmarkt): Dann würde das Thema Nullsummenspiel voll zur Geltung kommen, ein paar der Bekannten würden reich werden, und die anderen verlieren (rein Wahrscheinlichkeitstechnisch hast du bei genug Leuten sicher ein-zwei dabei die durch Glück am Anfang massiv gewinnen). Variante 2: Sie traden bei einem CFD Broker (ich glaub das sind allgemein OTC oder?): Wieder Unterscheidung: der Broker nimmt sie in die "Liste" auf und ihre Positionen werden Gegengehedgt. Das entspricht dann im wesentlichen Variante 1, aber passiert eher nur bei denen die gewinnen. Oder der Broker hedget die Positionen nicht. Würden dann wirklich alle gewinnen (was hier theoretisch möglich wäre), würde der Broker Probleme bekommen, aber spätestens jetzt würde er eben anfangen das theoretische Modell in die Praxis umzusetzen und die Positionen seiner Kunden an den Markt weiterzuleiten. Am reallen Markt gibt es kein System das immer funktioniert (Spätestens wenn es alle verwenden kann es nicht mehr funktionieren). Eigentlich alle Strategien bauen mehr oder weniger auf gewissen Grundannahmen auf, sobald sich diese ändern muss man die Strategie anpassen. Sprich selbst wenn ein Daytrader eine (für ihn passende) perfekte Strategie hat, und damit reich wird. Dann nur dadurch das er die Strategie laufend an die neuen Bedingungen anpasst. Gibt er diese (dann statische) Strategie weiter, und begeistert seine Bekannten durch seinen Erfolg, so werden vielleicht ein paar wenige auch Erfolg mit der Strategie haben (die dann womöglich wieder andere motivieren), aber der Großteil wird verlieren. So setzt sich das von Guru zu Guru fort. Man könnte es fast als großes, sehr komplexes Pyramidenspiel betrachten, wo die neuen aber nicht nur einmal einzahlen müssen, sondern ständig neues Geld von außen in das System pumpen können Also als Antwort auf deine Frage: der "Goldrausch" herrscht ja schon (also durch die Krise wieder gemildert), schau dir an wie die CFD Schiene nach vorn geschossen ist, alle getrieben vom schnellen Geld an der Börse. Aber Anbieterpleiten: sicher nicht deswegen, ich denke es liegt eher in ihrem Interesse das es einige "Gewinner" gibt die ihre "100% sicheren Systeme" weitergeben (oder sie auf schlecht gemachten Internetseiten verkaufen ), weil sie somit für den weitern Zustrom von neuen Kunden sorgen. EDIT: antwort an ibelieve eingefügt: Ist vielleicht Haarspalterei, aber: Es ist egal ob alle "dafür geboren" sind oder nicht. Das Prinzip trading ist so gemacht das nicht alle gewinnen können. Selbst wenn die Welt aus 100% perfekten Daytradern bestehen würde, würde es an der Börse so aussehen wie heute: wenige große Gewinner, manche kleine Gewinner, viele Verlierer. Im optimalsten Fall würden alle am Schluss mit 0 aussteigen (und dann noch die Gebühren zahlen). Nur woher kommt dann das Geld fürs Essen? Trading lebt also eigentlich davon das immer neue Menschen frisches Kapital verlieren, ansonsten würde die Liquidität am Markt konstant sinken oder? (Außer die Gewinner reinvestieren ständig alles, aber bei den Autos die manche von den Typen fahren glaub ich das nicht ;)
-
Was man bei dem ganzen "Einfach von Zuhause aus reich werden" nicht vergessen darf: Trading ist ein Nullsummenspiel (ok, mit Gebühren etc. sogar noch schlimmer). Sprich wenn du etwas Gewinnen willst, muss ein anderer den gleichen Betrag (in der Realität sogar noch mehr) verlieren. Es kann also gar nicht funktionieren, dass immer mehr Menschen anfangen vom traden zu profitieren, denn je mehr davon profitieren, desto mehr müssen verlieren (oder wenige müssen anfangen mehr zu verlieren). Naiv gesprochen könnte man sagen: "Wenn sich einer durch traden einen normalen Lebensunterhalt verdienen will, muss ihn (den Lebensunterhalt) dafür ein anderer verlieren. Wenn einer mit traden reich werden will müssen viele andere beim traden arm werden". Es klingt nur immer so schön, weil man nur die Gewinner sieht und von den Gurus hört "die es geschafft haben", aber es ist mit Sicherheit keine massentaugliche Berufsgruppe.
-
Ich seh den Widerspruch gerade nicht. Der ForexGrinder hat ja eine Maximale Lotgröße von 10 (auf das ist zumindest der Parameter gesetzt). Die 100% Risiko (= maxRisk 1.0) wären vermutlich mehr als 10 Lots gewesen. Wenn 2% Risiko 0.4 Lots bedeuten, wären 100% 20 Lots. Das würde doch schön zusammenpassen oder?
-
Ich hab keine Ahnung von dem EA, aber möglicherweise ist das der Prozentsatz, aber nicht in Prozent sondern als Faktor. Also 1% = 0.01. Dann hättest du mit maxrisk= 1.0 100% risiko gefahren und der EA damit die MaxLots ausgenutzt... wär eine mögliche Erklärung
-
AT war scheinbar so freundlich und hat mein Demokonto irgendwann zwischen heute Morgen und meinem Post deaktiviert. Denn inzwischen kann ich mich nicht mal mehr einloggen... Auch eine Möglichkeit das RollOver Problem zu lösen *GG*
-
Ich hab gerade im Demoaccount bei ActivTrades einen FDAX Kontrakt über die Laufzeit gehalten. Derzeitiger Effekt: Die Order ist offen, der Kontrakt steht beim letzten Kurs und wenn man die Order schließen will kommt die Meldung "Ungültiges Konto"... mal sehen was weiter passiert.
-
Ja eh, DoubStoch mit (H+L)/2 die kommen als nächstes dran ;) Is ja im Prinzip Krümels idee, nur nicht mit Stoch auf Stoch sondern Stoch auf RSI bzw CCI, wenn ichs richtig verstanden hab
-
So, ich hab jetzt mal die verschiedenen Preisvarianten dazugepackt, und das "Stopp erst nachgezogen, wenn High/Low geknackt... jetzt wirds nur ein bissl unübersichtlich im Chart ... *G* Aber (H+L)/2 bzw. (H+L+C)/3 zeigen zumindest bei EURUSD definitiv bessere "treffer" .
-
-
dann wär ich auch dabei... eher unter "ferner liefen" aber dabei is dabei Gibts dann auch Punkte für die weiteste Entfernung vom realen Wert? (Du hast den Strand vergessen!) Gibts was schöneres?
-
auch ne interessante idee! wie reagiert das Ding bei vola-änderungen? EDIT @ronner: hast du Formeln zu den modifizierten Stochastic?
-
Hab da was für dich aus meiner TradeSignal Vergangenheit:
-
Ein Schelm wer schlimmes dabei denkt... Es ist ja ein Swing-Indikator... Ich bin auch für (H+L+C)/3, werds aber bei Gelegenheit als Parameter rein packen. bin auch mit dem MA nit ganz zufrieden... kennt ihr den KAMA?
-
Ja ein EMA auf den Close, aber wie gesagt bin ich mit dem Close nit ganz glücklich. Die gecodeten Varianten unterscheided glaub ich nix, aber deine händische Rechnung passt nicht zu deinem Code ;) Das T das du von High,Low und Close abziehst is immer ein anderes. Zahlenbeispiel: H/L/C | EMA | New H/L/C 3,2,2 | 1.5 | 1.5,0.5,0.5 4,1,3 | 2 | 2,-1,1 4,2,3 | 3.5 | 0.5,-1.5,-0.5 6,5,5 | 4 | 2,1,1 3,2,2 | 3 | 0,-1,-1 also original HH = 6 (am 4.), LL =1 (am 2.) aktuelles Close = 2, Stochastic = (2-1)/(6-1)= 0.2 neue Werte: HH = 2 (am 2. und 4.), LL= -1.5 (am 3.), aktuelles Close= -1, Stochastic = (-1 - -1.5)/(2- -1.5)=0.5/3.5 = 0.14 Zahlenwerte sind fiktiv und sinnlos aber vielleicht hilfts fürs Verständniss... Swinger (weil so schön hin und her schwingt....)
-
Wenn du so lieb bitte sagts , nochmal genauer: ich rechne derzeit jeden Bar einen normalen EMA, krieg also viele ema Werte. Daraus wird dann ein neuer "Chart" mit den Werten NewHigh=High - ema, NewLow= Low - ema, NewClose = Close - ema jetzt klarer, oder besser als Codeschnippsel? Und auf diesen neuen Werten wird dann der Stochastic berechnet der eben genau die ausschwünge berechnet. Die neu-modifizierte Variante wär dann noch atr= ATR(...), NewHigh = (High-ema)/atr. Wodurch die kleinen Schwünge im Vergleich nicht untergehen.. Es ist eben ein Trend und Volatilitätsbereinigter Kursschwingungsindikator... Brauchen wir nur noch einen tollen Namen (ich wüsste einen, aber der klingt seltsam) Hier noch ein Bildchen: von oben nach unten: originalkurs, mit ATR 0 (also keine Volabereinigung), ATR 3, ATR 13, und unten der Stochastic auf den jeweiligen (weiß-ATR0,Aqua-ATR3,rot-ATR13) Stochastic und EMA Period jeweils 13 Man sieht schön wie die stärke der Schwingungen angeglichen wird. Parameter sind derzeit noch eher zufällig. bzgl MA: ich hab mir auch schon überlegt obs besser is den EMA auf den (H+L+C)/3 zu rechnen oder so... EDIT: was mir grad beim Bildchen schaun gekommen is: wieso den Umweg über den Stochastic, und nicht direkt den Abstand vom MA nehmen? obwohl.. nö vergiss es, blöde idee..
-
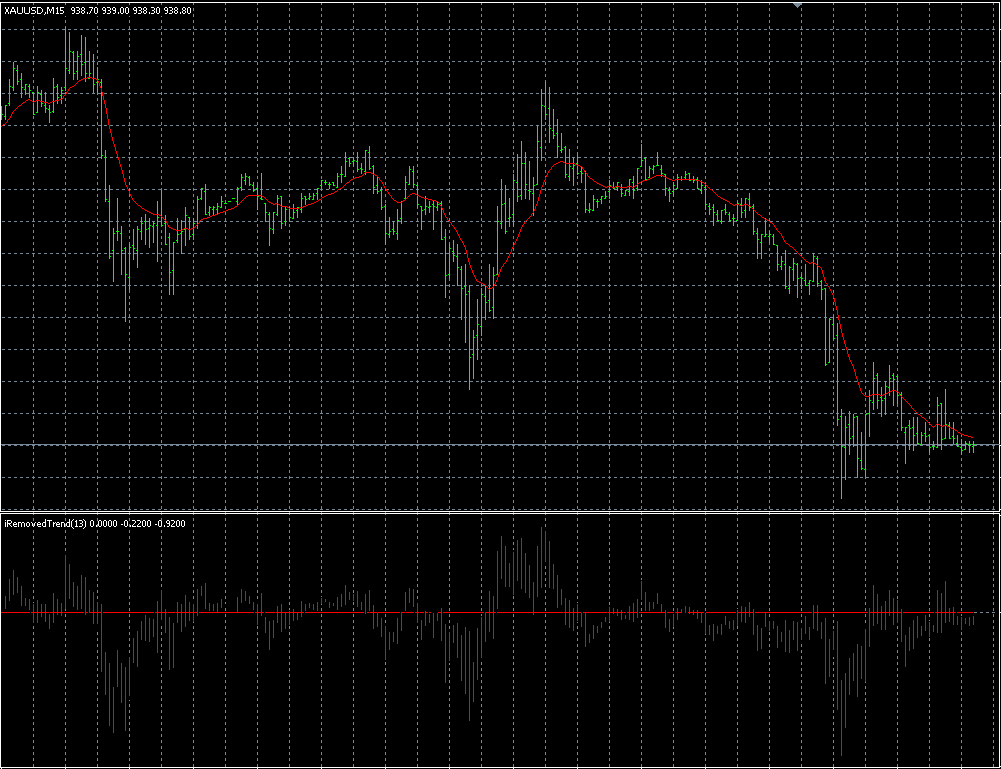
*eilt der holden Maid zuhilfe* Du darfst nicht von jedem Wert den gleichen Trend abziehen. (dann würdest du ja nur den gesamten Kursverlauf gleichmäßig verschieben, was natürlich nichts am Kursverlauf ändert). Man muss bei jedem Bar den aktuellen MA-Wert von High,Low und Close abziehen, dadurch verzerrt man den Kurs und "biegt" ihn ein bissl gerade. Hier ein Bild zur veranschaulichung: (Die Closewerte hab ich nicht eingezeichnet weil keine Ahnung wie gscheit geht) Aus dem MA wird die Null-Linie und der Kurs pendelt um diese Nulllinie... Es wäre jetzt noch spannend den Kurs vielleicht um einen ATR-Faktor aufzublasen wodurch Volatilitätsschwankungen auch noch rausgefiltert werden könnten
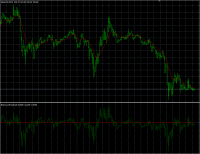
-
ich weiß nicht warum, aber ich hab das Gefühl das n-tv in diesem Fall Österreich nicht als Ausland bezeichnen würde Nur schade das es keine API für automatischen Handel gibt. Aber noch kann man bei Kiwee eh recht leicht gewinnen... Man muss sich nur von allem Wissen über Trading verabschieden und akzeptieren das es derzeit ein total neuer Markt ist, der eben in "längeren" Zeitfenstern (also ab 6-12 Stunden) ein wirklicher Randomwalk ist.
-
ich zeig dir eh keinen code, is ja nur für mich damit ich auch auf was testen kann sag ich doch. bringts mich mal auf den laufenden Stand: was is eigentlich die Grundintention? Ein Indikator zur visuellen Hilfe für den diskretionären Trader, oder soll ein automatisches System zur Umsetzung von Voigts Ausbruch-Bewegung-Trend Ding draus werden? (Nicht jetzt gleich, aber damit ich das Big-Picture kenne...) Hat jemand schon Test gemacht bzgl RSI vs. Stochastic? Oder was haltet ihr von einer Kombination? also wenn beide über oder unter dem Schwellwert sind? (ich werf einfach mal ein paar ideen in den Raum um aufzuholen ;)
-
Hey Leute frei nach dem Motto "Aller guten Dinge sind 3" klink ich mich jetzt einfach mal mit ein und mach das ganze Parallel auf dem MT. Stochastic berechne ich derzeit über: (C-LL)/(HH-LL)*100 Wie ist der aktuelle Stand? Wie ichs verstanden hab: Stoch -merke tiefstes Tief dieser Zeit - wenn Schwelle durchbrochen, setze gemerktes Hoch auf aktives Hoch Stoch > obereSchwelle: -merke höchstes Hoch dieser Zeit - wenn Schwelle durchbrochen, setze gemerktes Tief auf aktives Tief gezeichnet wird jeweils aktives Tief/Hoch. @ibelieve: Du zeichnest Max(aktuelles Hoch, aktives Hoch) und Min(aktuelles Tief, aktives Tief) oder?
-
Wenn du ein Rücksetzen des Kontos auf 0 simuilieren willst, musst du die Equity der Vergangenheit auch auf 0 setzen, sonst spielt die Regression verrückt. Kommission und Swap wird vom Indi nicht berücksichtigt. Und beim eröffnen und schließen der Position kann er auch nur schätzen wo du ausgeführt worden wärst...
-
Umgekehrt: du darfst weder die Equity noch die Balance auf 0 setzen. Bzw. du darfst schon, aber wunder dich dann nicht wenn die Regression plötzlich so tut als würd der Indi grad massig verlieren. Wenn du eine Position "schließt" und du dich selber um die Positions-(und damit um Gewinn- und Equity-) Verwaltung kümmerst, musst du die geschlossene Position auch dementsprechend in "einbuchen". Kannst ja in real auch nicht sagen "da is eine Position offen mit 1000 Euro Verlust, aber morgen is der Kontrakt zu Ende, also schmeiß ma die Position weg und tun so als wär sie nie da gewesen."
-
Also die Berechnung der Equity unterliegt definitiv nicht dem Zufallsprinzip. (außer du hast sie geändert) Beim Füllen der History wird dem Algorithmus von hinten nach vorne jeder Bar einzeln gegeben und die Werte aktualisiert. Ich gehe jetzt mal davon aus, das du beim TradeBlocker aber nicht die Zeit des übergebenen Bars verwendest sondern immer die aktuelle Zeit (btw: iTime tut das gleiche wie Time[0]), hier würde Time (also i der aktuelle Bar) wesentlich mehr Erfolg bringen.