
Mythos
Moderatoren
-
Benutzer seit
-
Letzter Besuch
Alle Inhalte von Mythos
-
Ich start das ganze mal im Chit Chat, da es (wie von mir so oft) ein eher konstruiertes Beispiel/Frage ist, die aber für mich derzeit ziemlich interessant ist: Setting eine "richtige" Börse (EUREX oder so also kein CFD Zeug). Nehmen wir an es gibt nur 2 Orders im Orderbuch: ein LimitBuy zu 900 und ein LimitSell zu 1000 (beide Größe 1). Jetzt kommt eine LimitBuy mit Limit 1000 und wird natürlich gegen die LimitSell ausgeführt, der letzte Kurs steht damit bei 1000. (korrigiert mich wenn ich wo falsch liege). Jetzt kommt eine LimitSell herein mit Limit 950, wird nicht ausgeführt (da nächstes LimitBuy bei 900 steht) also ins Orderbuch eingehängt. Also zum mitschreiben letzter Kurs bei 1000, LimitBuy bei 900, Limit Sell bei 950. jetzt kommt ein LimitBuy mit Limit 1000 (oder MarketBuy, wie ihr wollt)... wo wird das ausgeführt? theortisch ist eine Ausführung zwischen 950 und 1000 möglich... was zählt hier? Minimale Bewegung des Kurses (also ausführung bei 1000?) oder "beste ausführung für die neue Order" also 950? weiß jemand wie das in real gehandhabt wird?
-
Immer langsam mit den jungen Pferden, solche Fragen würd ich nicht stellen bevor nicht zumindest ein Exit-System drauf ist... sonst stecken wir nur wieder zu große Hoffnungen rein und werden enttäuscht ;)
-
Seh ich anders. Klar, ein Gral wo die Einstiege mit festem TP und SL schon glatte Kurve bringen wär besser, aber ich seh trotzdem Potential, vor allem als Communityprojekt das aufzeigt wie so eine Entwicklungsprozess von statten geht. Wenn am Schluss nix extrem positives rauskommt ham zumindest alle was gelernt. Zur Exitstrategie: Standard-Holzhammer wär natürlich ein Volabasierter Stop/TP wie ihn DT vorgeschlagen hat, aber ehrlich gesagt hatte ich noch nicht genug zeit die Strategie anzuschauen, um echt was dazu zu sagen. Aber sobald ich freie Zeit hab, geb ich meinen Senf dazu (das sollte nicht nach Drohung klingen ;)
-
Hi, Jein. Man muss unterscheiden zwischen der Deklaration/Definition einer Funktion (also dort wo du dem Compiler sagst was die Funktion tut) und den Funktionsaufrufen. Definiert wird eine Funktion nur einmal im Code, und das kann nicht innerhalb einer anderen Funktion geschehen. Aufgerufen wird sie dann innerhalb anderer Funktionen. Wo die Definition im Code steht ist bei MQL völlig egal. Der Rückgabewert kann durchaus direkt an eine Printanweisung übergeben werden, ich glaube hier war es lediglich zu Demonstrationszwecken. (Es ist ja auch nicht unbedingt sinnvoll eine eigene Funktion zu definieren die nur addiert ;) stimmt teils. Eine Funktion gibt nicht automatisch etwas zurück sondern nur wenn man es explizit per "return( )" Anweisung vorschreibt. Wenn eine Funktion nichts ausrechnet und damit kein wirklicher Rückgabewert existiert, sollte diese als "void" deklariert werden. Warum in void-Funktionen trotzdem return(0): Es zählt mit unter zum "schönen" programmieren, eine Funktion nicht einfach am Ende des Funktionsblocks "sterben" zu lassen, sondern "definiert" per return zu beenden. In c kann man return ohne Wert für void-Funktionen machen, in MQL geht das AFAIK nicht weswegen man auf "return(0)" zurückgreift. ja, definitiv
-
Wen nennst du hier Freak? Zu den Arrays: stells dir als (lange) Tabelle mit nur einer Spalte vor (wenn du willst sogar in Excel). Die Einträge im Array sind genau die Werte in der Tabelle... (und die indizes des Arrays sind die Zeilennummern) hth
-
Zu den Arrays: mean_array ist der "source" für die Mittelwerte, die dann für die RegSlope verwendet werden. Es wird also der entsprechende Teil (und genau hier hängts glaub ich bei deinem Code) aus der "Equitycurve" (also dem EquityBuffer) rauskopiert, und der Mittelwert dieses TeilArrays in den entsprechenden Eintrag von temp_array geschrieben. Dann wird von den Werten in temp_array die RegSlope berechnet. Zugegeben das Kopieren ins mean_array kann man sich eigentlich sparen (hab da das erste mal mit Array-Zugriffsfunktionen gearbeitet ;), das würde vermutlich Performance bringen. (Ich weiß, schön programmieren is was anderes, das war mehr ein kleiner schneller Hack ) Das geht leider nicht, da er im Backtest (also visuellen Modus) die Ticks nach der Reihe in den Chart lädt, beim ziehen auf den Chart, aber mit einem Satz alle Bars kriegt, also die gesamte Tick-info der Vergangenheit "verloren" geht. Bei Indikatoren geht man eigentlich davon aus, das sie nur die Infos der einzelnen Bars benötigen, aber keine Tick-Info. Man kriegt zwar live defakto die Tickinfo geliefert, aber halt nicht auf die Vergangenheit.
-
Auch von mir ein "servus". Wenn du eine gewisse Komplexität haben willst, und lieber dem Programm sagst was es tun soll als darauf zu reagieren was es tut, dann wird dir bald MQL lieber sein ;)
-
Wie habt ihr es denn versucht? bzw. inwiefern wird die Equity falsch in die Buffer geschrieben? Um die History in den Buffer zu füllen, muss man für jeden noch nicht berechneten Bar, die Equity etc. berechnen und in den entsprechenden Buffer-Eintrag schreiben. Muss jetzt eigentlich jeden Tick was verändert werden, oder passiert nur beim ersten Tick vom Bar etwas? In der History hast du ja dann keine Ticks zur Verfügung, was auch zu ungewollten Effekten führen könnte.
-
Ich denke auch das es funktioniert, aber soweit ich weiß ist Hypnose ein gefährliches Ding, man sollte sowas nur von einem Profi machen lassen, der nicht unabsichtlich vergisst was wieder aufheben etc. Ich sag ja nicht das die Tradingmind idee schlecht ist, bzw. nicht funktioniert. Ich finde die Idee gut, nur sollte eine solche "Therapie" auf jeden persönlich abgestimmt sein. Es gibt sicher mehr mentale Schwierigkeiten beim traden als ich mir vorstellen kann, ich kann mir aber nicht vorstellen, das es eine Lösung gibt, die für alle gleichzeitig funktioniert und dabei kein hilfloser overkill mit nebenwirkungen ist. Und wie du schon sagst: für sowas auf diese Art Werbung zu machen, das es die Trader wirklich als "ich muss selber nix machen, sondern mich nur 3 mal wöchentlich davor setzen" verwenden, ist... sagen wir so: nicht nach meinem Empfinden von korrekt.
-
Geb ich dir Recht, aber ich denke es hat auch einen Sinn das sowas "lang" dauert. Ich denk einfach, das eine vorgefertigte Musterlösung, die für alle Trader funktionieren soll (also für alle mentalen Barrieren) gefährlich klingt. Das is wie wenn man einfach bei jedem kleinen Wehwechen ein Breitbandantibiotikum reinwirft, weil das eh gegen alles auf einmal hilft. Vor allem: Die Software klingt für mich jetzt nicht nach einem "es löst die barrieren, und dann kannst du selber traden", sondern mehr nach "solang du 3mal wöchentlich schaust, kannst du traden". Und da ist dann mMn eher das Risiko, das die betreffenden von dem Ding abhängig werden, und kleine Verluste sofort auf "ich hab nicht regelmäßig Tradingmind geschaut" schieben. Da hab ich lieber einen etwas länger dauernden Prozess wo man am ende *selber* was gelernt hat und nicht "pillen" einwerfen muss damit mans kann... Aber das ist nur meine Meinung. Es gibt sicher Menschen denen die software gut tut (die Frage ist nur woher weiß man das? ;)
-
Liegt das an mir, oder klingt dieses Tradingmind nach Hypnose? "Setz dich 3 mal die Woche für 8 Minuten vor einen Bildschirm mit lustigen Bildern, die dir unterschwellig einhämmern das du dich an deine Strategie halten sollst..." Ich kenn natürlich denen ihre software nicht, und kann mich auch gravierend täuschen. Aber es klingt doch irgendwie so... Solang sie keine unterschwellige Werbung dazupacken. Muss halt jeder für sich selber entscheiden, ob er aus eigener Kraft gut werden will, oder sich von einer Software 3mal wöchentlich den Erfolg ins Hirn hämmern lassen will
-
Willkommen bei Tom-next. Immer nur her mit den Fragen ;) notfalls hat whipsaw sicher die thread-aufteil-schnippedischnapp-schere parat ;) servus "namensvetter" (endlich triff ich mal einen der sich mit "c" schreibt, mich fragen die leute immer ;) )
-
I würd die Frage anders formulieren: "Was wollten die damit bezwecken?" Ich glaub nicht das die Typen blöd sind, eher ignorant und selbstherrlich
-
*auch Senf dazugeb* Ich würd ehrlich gesagt an deiner Stelle in PRT keine Backtests machen. Das Ding ist in keinster Weise für den automatisierten Handel gemacht und backtests sind mMn nur sinnvoll wenn du das ganze dann automatisiert auch so in real umsetzt. Diskretionäres Traden backtesten hat allein schon in der Ausführung die Problempunkte: Im Backtest wird eine Position eröffnet, in dem Moment wo das Signal auftritt, das wirst du in real nie zusammenbringen. Allein der Ablauf "Signal tritt auf"-"du siehst und erkennst es"-"du eröffnest eine Position" kann in aktiven Phasen einige Punkte bedeuten. Dann kommt noch dazu das du schwerlich 24/7 vorm PC sitzen wirst und auch nicht von 8-22 Uhr durchgehend. Aus dem Grund würd ich bei solchen Backtests sehr sehr vorsichtig sein. Natürlich, du kannst deine Strategie programmieren und schaun was theoretisch rauskommen würde, wenn du "perfekt" nach der Strategie handeln würdest. Sowas kann einem aufzeigen wenn eine Strategie nicht funktioniert, bzw. ein gewisses Grundvertrauen in die Strategie geben. Aber die Auswertung der Ergebnisse ist wie gesagt sehr sehr heikel.
-
Blog? wer hat was von Blog gesagt? *Gg* mal sehen.
-
Im Herbst? ok, dann mach ich im Juli mal eine "Aufklärungsmission" und check die Lage vor Ort.
-
Ok, das erklärts. ich wollt gerade vorschlagen das man die sperre an die Forumsrechte koppelt, aber das is scheinbar schon passiert, weil jetzt kann ich PM-Spammen ;) thx an *wer auch immer das gefixed hat*
-
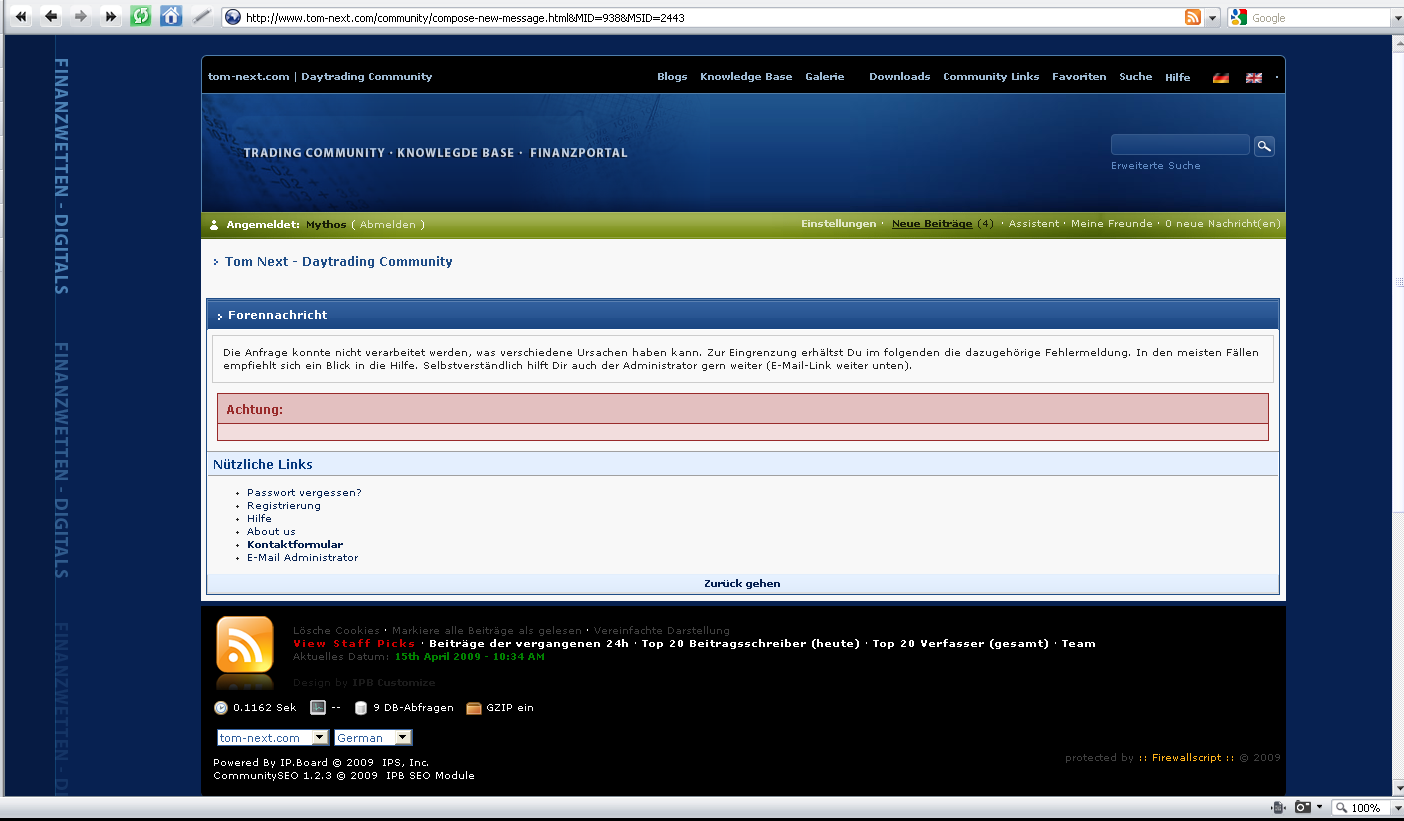
Es ist wieder da Wenn ich bei einer bestehenden Nachricht auf Reply klicke, oder sonst wie auf "neue Nachricht erstellen" gehe, kommt der "namenlose" Fehler von oben. Interessanterweise wars jetzt beidesmal wenn ich davor gerade eine Nachricht abgeschickt hab. gibts da eine Art Floodkontrolle und ich darf nur 1 Nachricht alle 10 Minuten erstellen?
-
aktuelle Version: eSystemOfSystems.mq4 ich hab ein paar parameter und glättungen von für die Equitycurve eingebaut iRSI_Swing.mq4 glättung wird an den Indikator weitergeleitet und dort direkt berechent.
-
Ich vermute sie machen im MasterSystem nicht mehr Sinn als im normalen, die Frage ist ob man im MasterSys Flat erlauben soll, aber das ist alles Teil der Tests. Zu den Subindis: Du musst mir nur den Code geben Ich bin derzeit sowas von lernunmotiviert, du würdest mir richtig einen Gefallen tun wenn ich was zum coden krieg
-
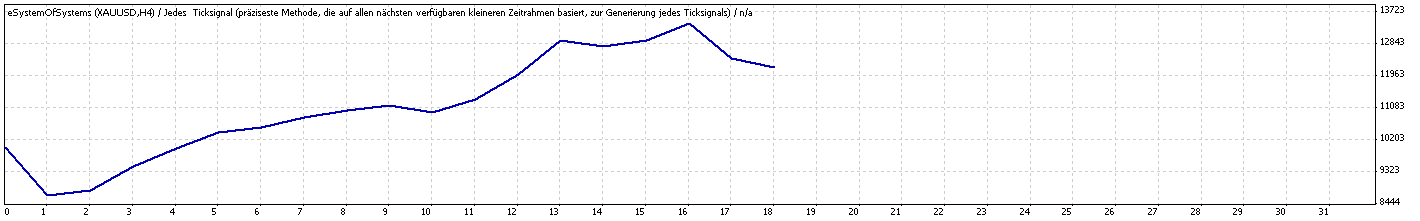
das dacht ich auch, aber die Maschine soll noch verkauft werden ;) Zu den Zugriffsrechten: Soweit ich das verstanden habe, sieht hier sowieso nicht jeder rein. Programmiertechnisch hab ich keine Probleme damit es hier zu lassen, da bis jetzt nicht wirklich viel Zeit reingeflossen ist. Zum System: Holy Crap! Da ich keine FDAX Daten hab, hab ichs einfach mal auf Gold H4 laufen lassen um zu sehen ob es tut was es soll... Punkt 1: ja es tut was es soll. Punkt 2: ich weiß der RSI Swing ist abgespeckt etc, aber RESPEKT. Der Swing selber macht ja schon eine halbwegse Performance, aber mit dem SOS (SystemOfSystems) drauf... (das is jetzt von Ende 07 weg) Klar, die intraday-drawdowns sind vermutlich recht hoch. Aber ich überleg grad, welches Potential das Ding hat, wenn es vollwertig ist, und die anderen Subsysteme auch dazugeschalten sind. @conglom-o: wäre es nicht andenkbar, bei dem SOS ein RM in der Form einzubauen, das die Anzahl der "supporting Systems" die Positionsgröße angibt? Also wenn der beste und 2 weitere Systeme mit positivem Slope Long sind -> 3 supporting Systems also "3faches" Risiko/Positionsgröße? nur so eine idee. Back to Topic: also das SOS scheint zu tun was es soll, das umbauen auf Indikatoren detto. Noch zum RSI: ich hab gesehen beim OrderSend sind StopLoss und TakeProfit level, die zwar in der Form auf 0 sind, aber: sind im vollen System SL oder TP gesetzt?
-
jup, geht wieder.
-
Hi, wenn ich eine Nachricht schreiben will, egal ob direkt oder als Reply auf eine andere, bekomm ich folgenden Fehler: WinXP mit Opera/9.64

-
da setzen wir gleich noch einen drauf, hier das umgeschriebene RSI_Swing, es fehlt nur noch die Regressionsberechnung, die kann MT nit von allein, da werd i eine TB-Funktion machen. (ferien und lernen "müssen" ist eine gute Motivation für solche Projekte ;) EDIT: ich mach jetzt keinen neuen Post auf, die Lineare Reg is jetzt drin. iRSI_Swing.mq4 Am Gold im Backtest liefert das System und der Indikator die gleiche Performance (nur der Indi berechnet keine Swaps). eSystemOfSystems.mq4 wie gesagt nur ein paar kleine Änderungen was die Logik angeht, Details müsst ihr conglom-o fragen, der entscheided was offen gelegt wird. So, i muss jetzt mal ne Waschmaschine aus dem 4 Stock hiefen. Danach test ich das MetaSystem.
-
Ok, es sind noch ein paar kleine Erweiterungen/Änderungen dazugekommen, aber sicherheitshalber: @conglom-o sollen wir hier weitermachen oder willst du es lieber in einen geschützten Bereich verschieben?